반응형
SMALL

전체 글 4

연금저축 IRP 세액공제 환급액 2026 연봉별 계산표 3천 5천 7천 1억 직장인

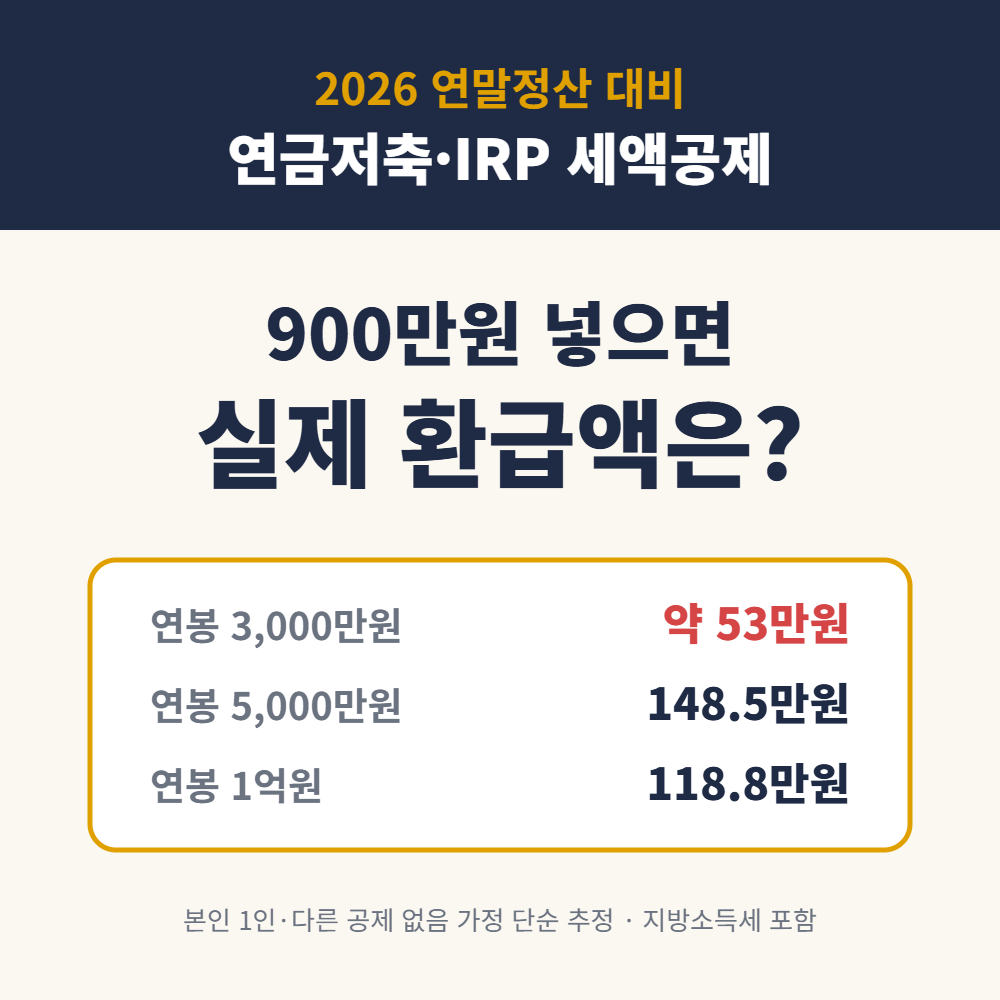
2026년 귀속 연말정산 기준으로, 연금저축과 IRP에 합쳐 900만원을 넣으면 총급여 5,500만원 이하는 최대 148.5만원, 초과는 최대 118.8만원까지 세금이 줄어듭니다.다만 이 금액은 '낼 세금(결정세액)'이 그보다 많을 때만 다 받을 수 있습니다. 본인 1인, 다른 공제 없는 단순 가정에서 연봉 3,000만원 직장인은 900만원을 넣어도 실제로 줄어드는 세금이 약 53만원에 그칩니다.그래서 12월에 무작정 900만원을 채우기보다, 내 결정세액부터 확인하고 넣을 금액을 정하는 것이 순서입니다.목차연금저축 IRP 세액공제 한도와 공제율 (2026)연봉별 실제 환급액 계산표세액공제가 환급으로 바뀌는 순서자주 하는 실수 4가지자주 묻는 질문연금저축 IRP 세액공제 한도와 공제율 (2026)소득세법 ..
연금·ISA·절세 2026.10.30

연금저축·IRP 12월 31일까지 얼마 넣어야 할까? 결정세액으로 환급 상한 계산 (2026)

2026.10.30 기준 · 올해 연말정산 환급을 늘리고 싶은 직장인결론부터 말씀드리면, 연금저축·IRP는 12월 31일 금융사 마감 전까지 넣은 금액만 올해 공제됩니다. 합산 900만원을 채우면 최대 148만 5천원(총급여 5,500만원 이하) 또는 118만 8천원(초과)이 줄어드는 세금입니다.다만 많은 글이 놓치는 함정이 하나 있습니다. 세액공제는 내가 낼 세금(결정세액) 안에서만 작동합니다. 결정세액이 80만원인 사람이 900만원을 넣으면 68만원어치 공제는 그냥 사라집니다. 그래서 이 글은 "얼마까지 넣어야 손해가 없는지"를 계산합니다.한눈에 보는 핵심연금저축 단독 공제 한도 연 600만원, IRP를 합치면 연 900만원공제율(지방소득세 포함): 총급여 5,500만원 이하 16.5%, 초과 13...

연금·ISA·절세 2026.10.30

ISA 만기 연금계좌 이전 세액공제 얼마? 300만원 계산 방법 (2026)

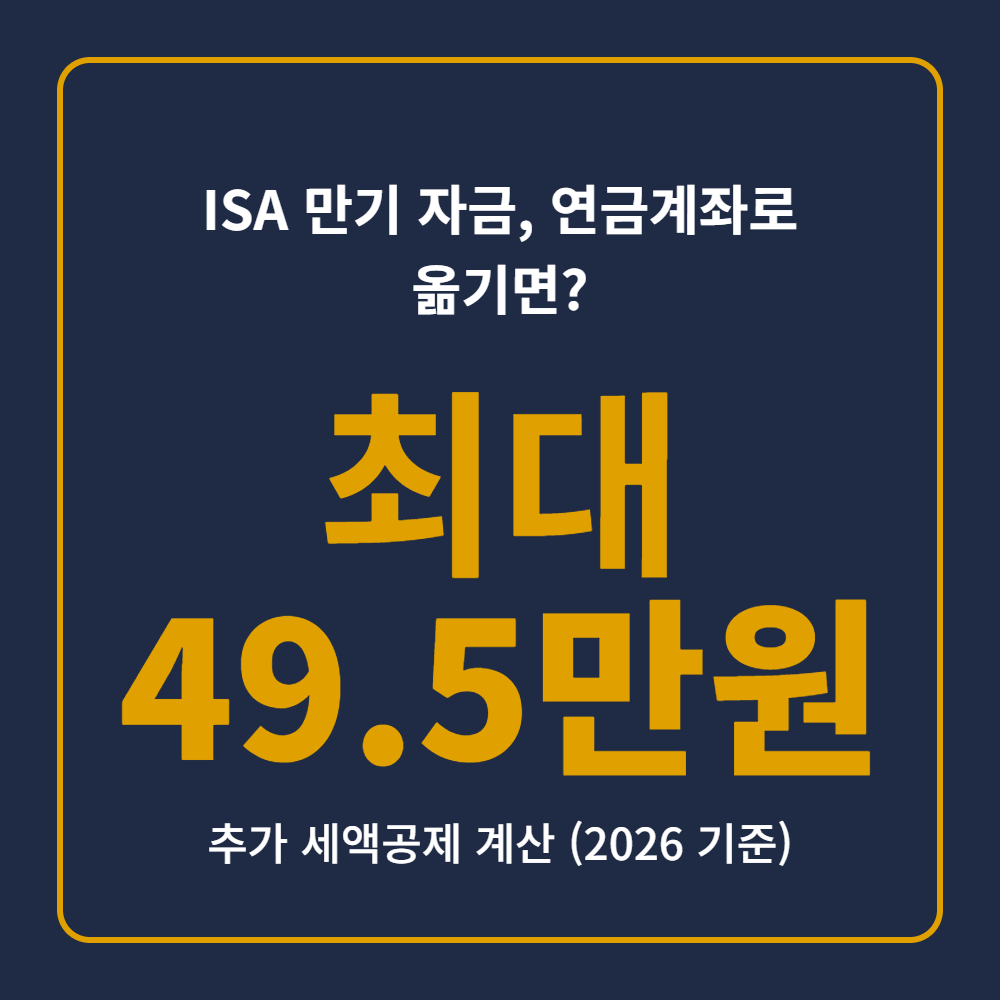
2026.10.29 기준 · ISA 만기를 앞두거나 막 지난 분ISA 만기 자금을 60일 안에 연금저축·IRP로 옮기면, 옮긴 금액의 10%(최대 300만원)가 기존 연금계좌 공제 한도와 별도로 세액공제 대상에 더해집니다. 공제율을 곱하면 최대 49만 5,000원(총급여 5,500만원 이하) 또는 39만 6,000원(초과)입니다.한눈에 보는 핵심추가 공제 대상 금액 = 전환금액 × 10%, 상한 300만원 (3,000만원 이상 옮기면 같은 300만원)세액공제율은 지방소득세 포함 16.5%(총급여 5,500만원 이하) 또는 13.2%실제 환급액은 본인의 결정세액 범위 안에서만 적용됩니다ISA 만기 연금계좌 이전 세액공제, 어떤 제도인가요?소득세법 제59조의3 제3항·제4항에 근거한 제도입니다. ISA 계약..

연금·ISA·절세 2026.10.29

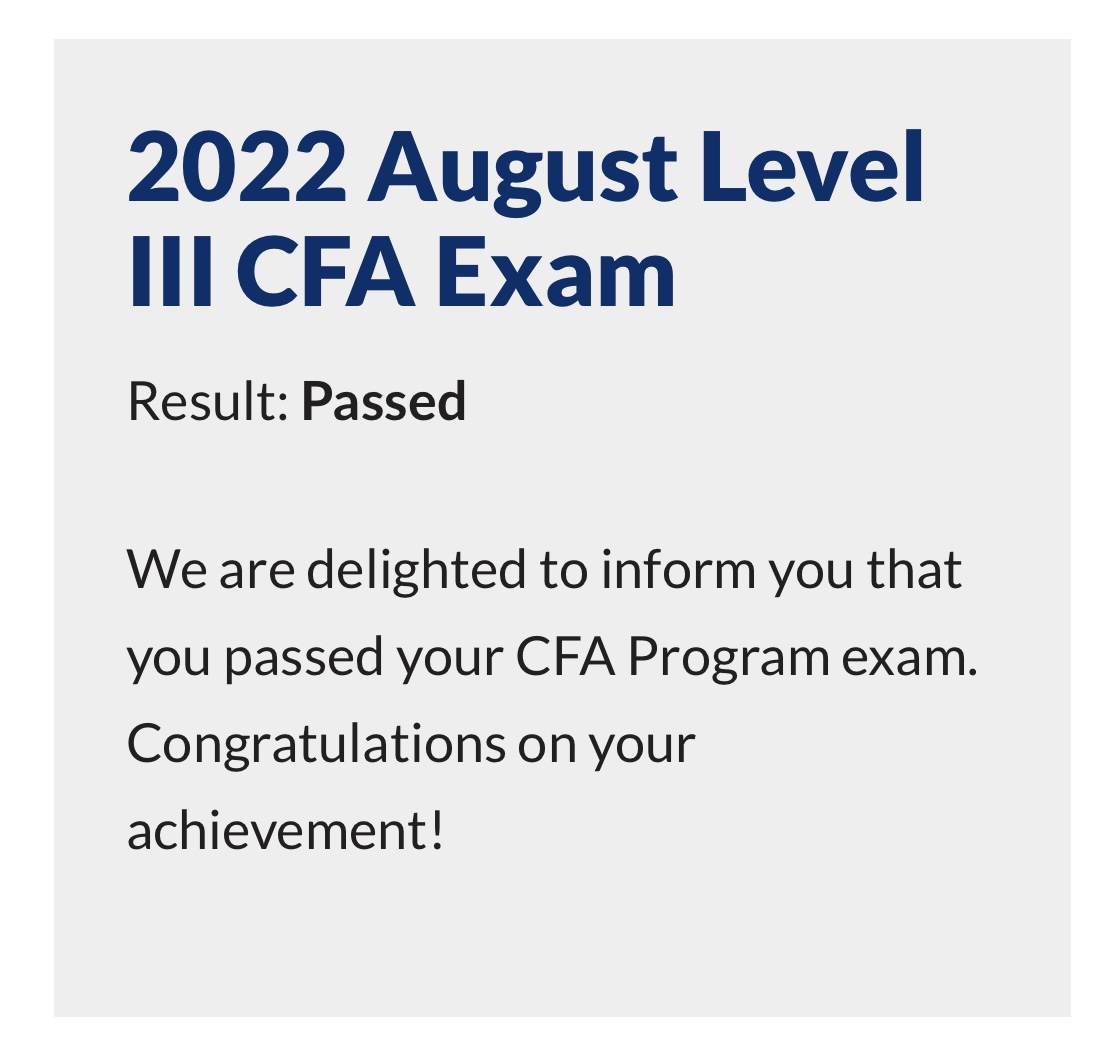
CFA Level 3 합격 후기

2020년에 알게된 CFA의 마침표를 드디어 찍었다. (한 번에 1,2,3 모두 합격!! 짝짝짝!!! 응~ 하지만 세상은 그대로~^^) 공대출신인 나는 CFA가 뭔가 간지나보여서 시작하게 됐는데 이렇게 끝을 볼 줄은 몰랐다. ㅎㅎ.. 레벨1은 양이 많아서 힘들었고 레벨2는 갑자기 난이도가 확 증가해서 힘들었고 레벨3는 에세이에 대비해야 한다는 생각에 슈웨이져 내용을 모두 곱씹으며 넘어가야 한다는 생각에 너무 힘들었다. 레벨2가 정점이고 레벨3는 할 만 하다는 글들이 있던데, 절대 아니다. 스트레스 강도로는 레벨3가 최고봉이었다. 적어도 나에게는 -.ㅠ 레벨3는 오전 에세이, 오후 멀티플 형식으로 진행되는데 문제는 바로 오전 에세이다. 문장 길이를 얼만큼 길게 적어야 할 지, 문법대로 잘 적어야 할 지, ..

반응형
LIST